不良资产探盘视频:AI内容获客的合规红线、硬件账与全流程SOP
AI内容获客的合规红线、硬件账与全流程SOP
不良资产处置有三个环节:① 拿清单(信达、长城、中信等资管公司的资产清单);② 内容获客(把资产讲清楚、找到买家——本文主题);③ 法务处置与交易分润(买家与律师对接、交押金、法务风险剥离后交易)。
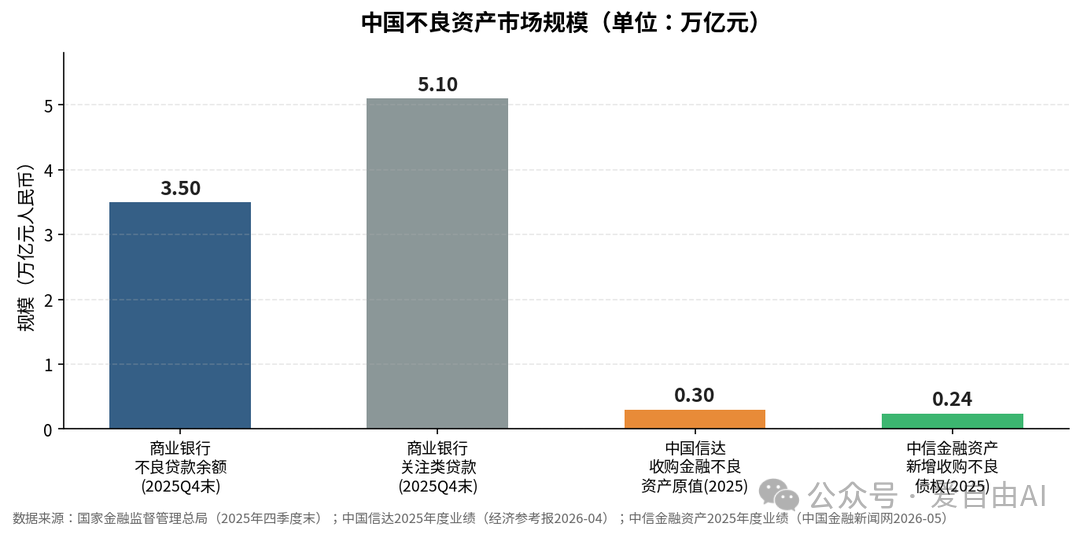
行业里最容易被忽略的,恰恰是第二环节。因为——资产并不缺:2025年四季度末,商业银行不良贷款余额 3.5万亿元、关注类贷款余额 5.1万亿元(国家金融监督管理总局数据);中国信达2025年收购金融不良资产原值超 3000亿元,中信金融资产新增收购不良资产债权超 2400亿元。
真正稀缺的,是「高效、合规、可规模化地触达买家」的能力。这就是AI探盘视频矩阵要解决的问题。
一、第二环节到底在做什么
把这件事拆开看,它是一条标准化的内容产线:
① 清单入库:拿到清单后按「不动产 / 设备 / 债权」分类,挑出有故事、有画面、区位好的商业体优先做
② 内容生产:每个资产产出 3-5条60-90秒短视频 + 3张业态模拟图
③ 矩阵分发:同一素材多平台分发(抖音/视频号主转化,小红书/B站做人设与搜索沉淀)
④ 线索承接:买家平台内留资 → 后台客服按意向分级 → 转第三环节律师对接
注意第三环节的设计:买家并不直接与卖方交易,而是先与律所律师对接、交押金,由律师完成法务风险剥离后再交易,交易后产生的利润再分润——这个结构决定了第二环节的内容不需要(也不应该)去承诺任何回报,它的任务只是「把资产讲清楚、把对的人引过来」。
供给端的结构也支持这个判断:当前大量不良资产是不动产/商业体形态,天然适合视频化展示——买家看的就是"这栋楼长什么样、周边什么环境、接手能干什么"。
二、内容方法论:前世 · 今生 · 未来
这是整套方案的核心。它天然契合短视频的「情绪钩子 → 价值锚点 → 想象空间」结构,更重要的是——每一段都对应着明确的合规边界。
① 前世 · 它从哪里来(15-20秒)
回答"这个资产当年为什么值得投?"——当年一定经过充分论证才会投资建设,几句话把投资逻辑讲明白。
示例:"这里是XX市XX区的商贸综合体,2013年由某集团投资X.X亿元建设,开业时是区域唯一的XX业态,服务周边X公里X万常住人口——当年的投资论证,放在今天依然成立。"
素材:公开报道、卫星地图、历史航拍、规划文件
② 今生 · 为什么是现在(25-35秒)
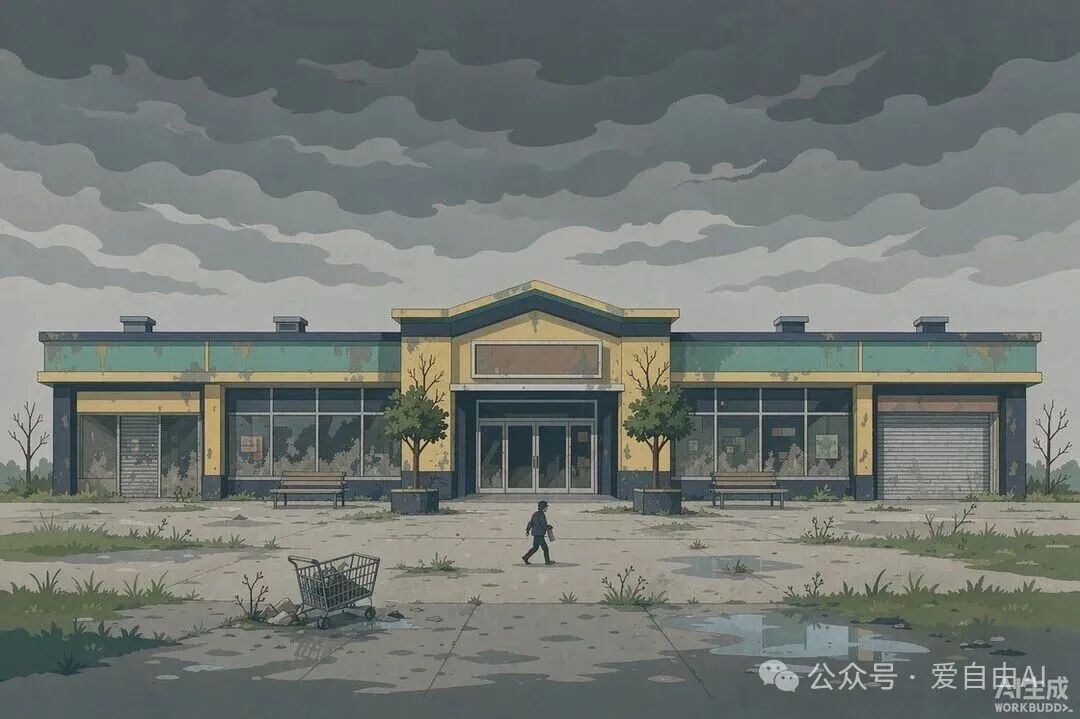
回答"这么好的资产,为什么现在几折就能接?"——这一段只陈述可查证事实。
示例:"如今因原企业债务重组,资产进入司法处置通道。评估价X.XX亿元,当前处置价约X.X折。土地性质X、建面X万㎡、证照情况X——信息以官方公告为准。"
素材:实拍探盘视频、高清照片、法院/产权交易所公告
③ 未来 · 接手后能做成什么(20-30秒)
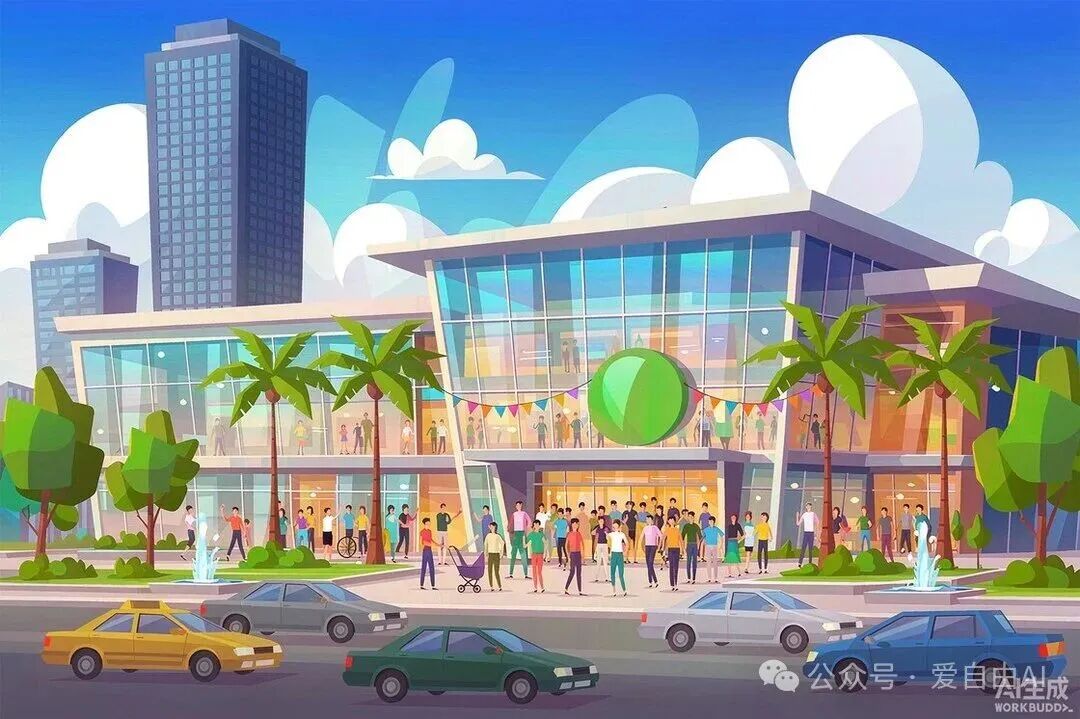
上传资产照片与文字介绍,让 AI 分析出3个可行业态(大型商超?奥莱?文旅游乐场?),生成模拟高清图,再图生视频做成几秒动态镜头。此段所有画面必须标注"AI生成"。
示例:"我们用AI做了三种改造推演:大型商超、奥特莱斯、文旅游乐场。下面是模拟效果(画面为AI生成示意图)——哪种业态跑得通,欢迎交流。"
④ 结尾 CTA · 合规留资
"想了解该资产的处置公告与法务尽调资料,私信留言'资产编号+城市',由后台客服统一对接。本内容为资产推介信息,不构成投资建议。"
文案三条铁律
① 今生段只陈述可查证事实——评估价、折扣、面积必须与官方公告一致,并在字幕中标明出处;
② 未来段所有模拟画面必须标注"AI生成/效果示意",且不得出现"收购必赚 / 稳赚 / 升值X倍"类承诺;
③ 全程不出现"理财、投资回报率、保本"等金融话术——把商业判断留给第三环节的律师与买家的尽调。
三、合规先行:四条线、三个档、三级红线
3.1 先定性:它到底受哪些规则管?
先给一个关键结论:不良资产实物资产(不动产、厂房、商业体)的推介,不属于《金融产品网络营销管理办法》定义的"金融产品"营销——该办法第二条明确其"金融产品"限指金融机构设计开发的存款、贷款、证券、资产管理产品、保险、贵金属、外汇、期货等。买一处折扣商业地产,不是买理财。
但"不属于"不等于"随便做"。实际运营会同时触及四条线,任何一条失守都可能导致账号清零甚至涉诉:
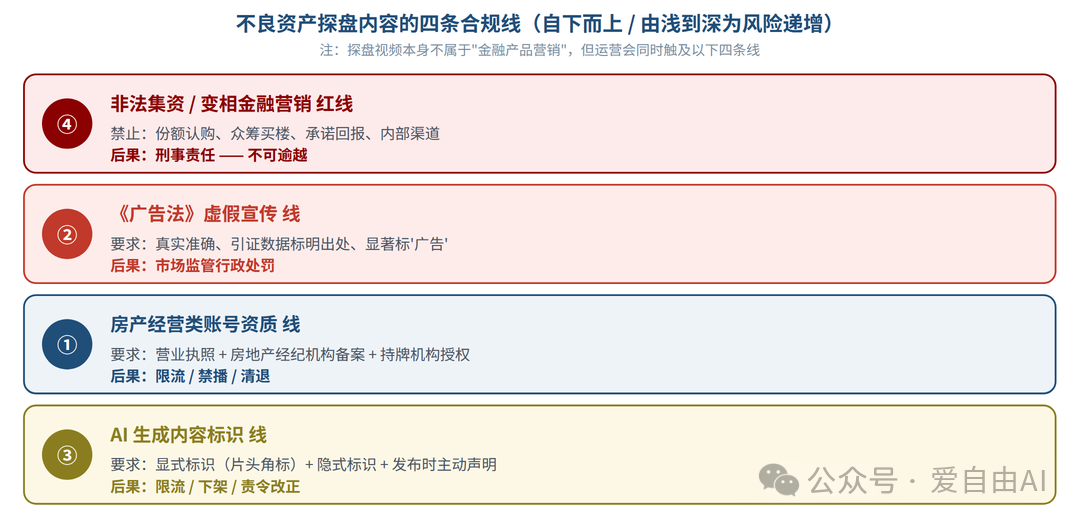
① 房产经营资质线(后果:限流/禁播/清退)
内容涉及不动产租售/招商且有获客导流诉求时,抖音参照《房地产经纪管理办法》要求:企业需营业执照(经营范围含房地产开发经营/经纪/租赁/代理/咨询/策划)+ 经纪机构备案证明;个人创作者需实名登记凭证 + 任职机构资质。
② 《广告法》虚假宣传线(后果:行政处罚)
内容一旦附购买方式/导流即构成商业广告。禁止绝对化用语;引证数据(评估价、折扣、面积)必须真实准确并标明出处;应显著标明"广告"。监管实践中,"欠款回收、债务协商"类短视频的绝对化用语、虚构案例已是市监局重点查处对象。
③ AI生成内容标识线(后果:限流/下架/责令改正)
《人工智能生成合成内容标识办法》2025年9月1日施行:AI生成的模拟图、模拟视频须加显式标识(起始画面及播放周边的显著提示)+ 隐式标识(文件元数据);用户发布时须主动声明,禁止恶意删除、篡改标识。
④ 非法集资 / 变相金融营销红线(后果:刑事责任——不可逾越)
一旦以"份额化 / 收益权 / 承诺回报"方式向不特定人募资,即触发非法集资风险;话术滑向"债权份额认购、众筹买楼、包赚收益、内部渠道"即越线。这不是"被限流"级别的问题。
3.2 监管时间线:2024-2026 关键节点
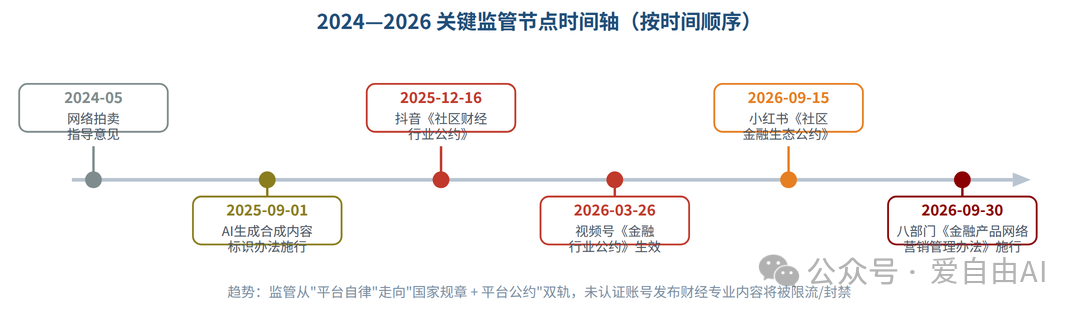
2024-05 三部门《关于促进网络拍卖规范健康发展的指导意见》:从事经营性网络拍卖须取得《拍卖经营批准证书》
2025-09-01 四部门《人工智能生成合成内容标识办法》施行:AI视频/图片必须显式+隐式双标识
2025-12-16 抖音《社区财经行业公约(试行)》:未认证账号禁止发布财经专业内容
2026-03-26 视频号《金融行业公约》:金融内容须职业/机构认证,出镜人须与认证人一致
2026-04-24 八部门《金融产品网络营销管理办法》公布:非金融机构从业人员不得通过直播/短视频营销金融产品
2026-06-03 小红书《金融类专业号专项治理公告》:金融专业号认证仅限持牌机构
2026-09-15 小红书《社区金融生态公约》:先持牌、再认证、后营销;AI生成金融内容必须标注
2026-09-30 《金融产品网络营销管理办法》正式施行
趋势很清晰:监管从"平台自律"走向「国家规章 + 平台公约」双轨,未认证账号发布财经专业内容将被限流甚至封禁。
3.3 主播资质:不存在"不良资产主播证"
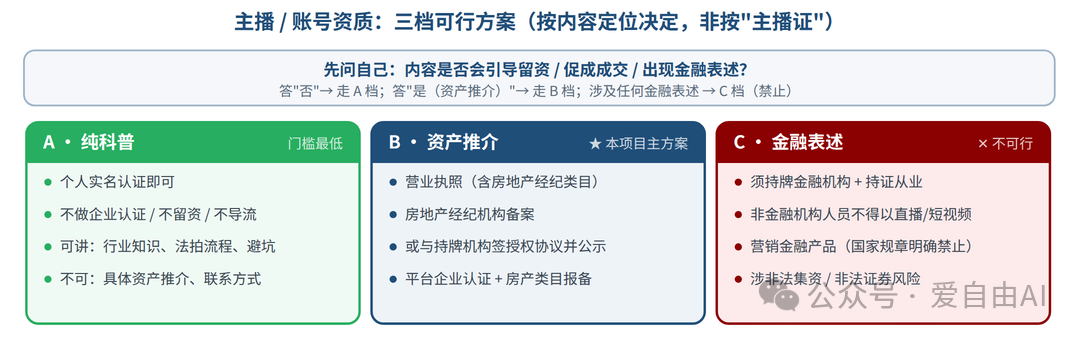
账号该办什么证,取决于内容定位,与"主播个人"关系不大,与经营主体关系最大。分三档:A · 纯科普(门槛最低)
个人实名认证即可,不做企业认证、不留资、不导流。可讲行业知识、法拍流程、避坑指南;不可出现任何具体资产推介、联系方式、成交引导。
B · 资产推介(★ 本项目主方案)
① 主体:营业执照(经营范围含房地产经纪/租赁/咨询等)+ 房地产经纪机构备案;② 或与持牌机构(AMC子公司、拍卖行、产权交易所)签授权/合作协议并在主页公示;③ 平台侧完成企业认证 + 行业类目报备;④ 涉司法拍卖信息的发布须与法院公告平台一致。
可:资产实况、官方公告信息(标出处)、AI模拟(标注);不可:任何"投资回报/升值/理财"话术,不得以自己名义"拍卖"。
C · 金融表述(不可行)
任何涉及"不良资产包投资 / 债权收购理财 / 份额认购"的内容,必须是持牌金融机构 + 持证从业人员 + 机构授权。《金融产品网络营销管理办法》明确:非金融机构从业人员不得以直播、短视频营销金融产品。一律不做。
3.4 文案禁说禁写清单(按红线强度)
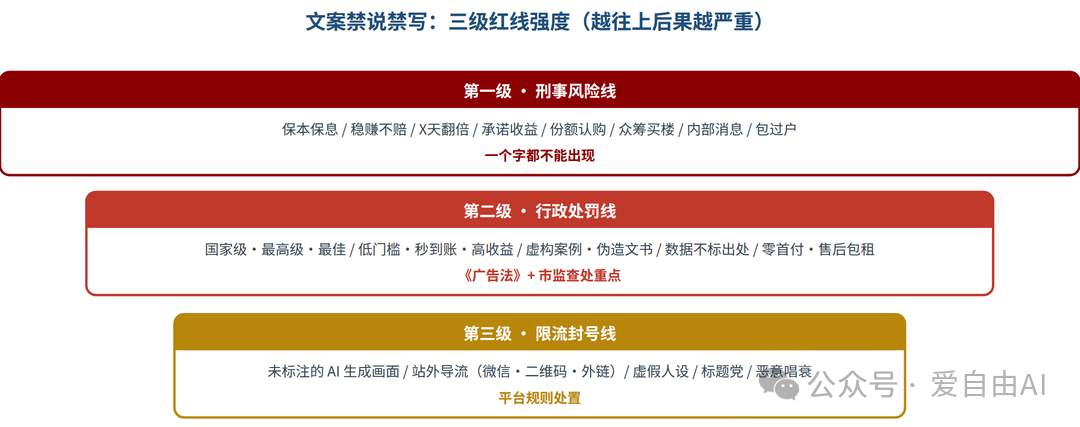
第一级 · 刑事风险线(一个字都不能出现)
保本保息 · 稳赚不赔 · X天翻倍 · 承诺收益/年化X% · 份额认购/众筹买楼 · 内部消息/独家渠道 · 包过户/包腾房 · 代持/绕限购
第二级 · 行政处罚线
国家级/最高级/最佳/第一/唯一 · 低风险/低门槛/秒到账/高收益/低利率 · 虚构案例/伪造文书 · 数据引用不标出处 · 隐瞒"广告"标识 · 首付贷/零首付/返本销售/售后包租
第三级 · 限流封号线
未标注的AI生成画面 · 站外导流(微信号/二维码/外链)· 虚假人设(虚构"法院内部""AMC高管")· 标题党/剧本式表演 · 恶意唱衰区域经济
3.5 安全话术替换表
"捡漏暴富" → "处置价与评估价的差异信息,以法院公告为准"
"稳赚不赔" → "未来业态为AI推演示意,实际经营回报取决于市场"
"内部渠道拿资产" → "以下信息引自XX法院/XX产权交易所公告(截图+编号)"
"投资这套资产年化X%" → "本内容不构成投资建议,商业可行性请自行尽调"
3.6 AI生成内容的标注义务(2025-09-01 起强制)
视频:起始画面 + 播放周边加显著提示(如片头角标"AI模拟效果")
图片:业态模拟图适当位置加显著提示(角标"AI生成示意图")
隐式标识:文件元数据含内容属性信息(平台上传时多自动写入,勿删)
发布声明:发布时主动声明含AI生成内容,并使用平台标识功能(抖音/视频号发布页均有开关)
禁止:不得恶意删除、篡改、隐匿标识;不得用AI图冒充实拍
四、硬件与成本账:自建还是用云?
4.1 三张卡怎么选
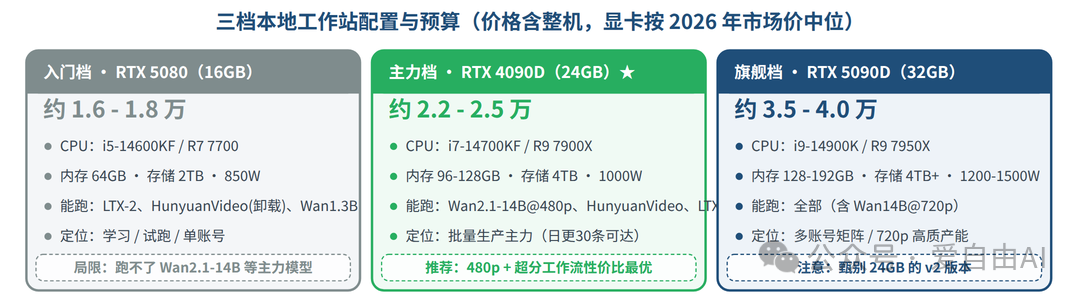
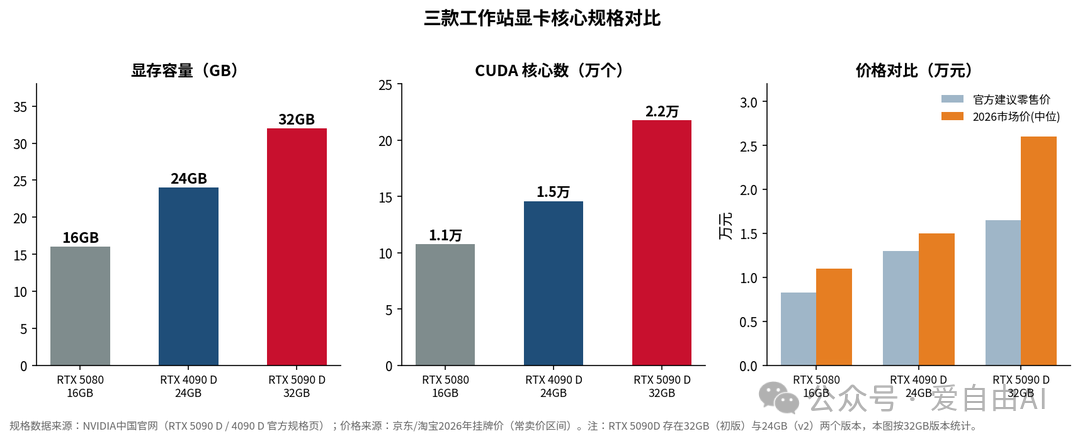
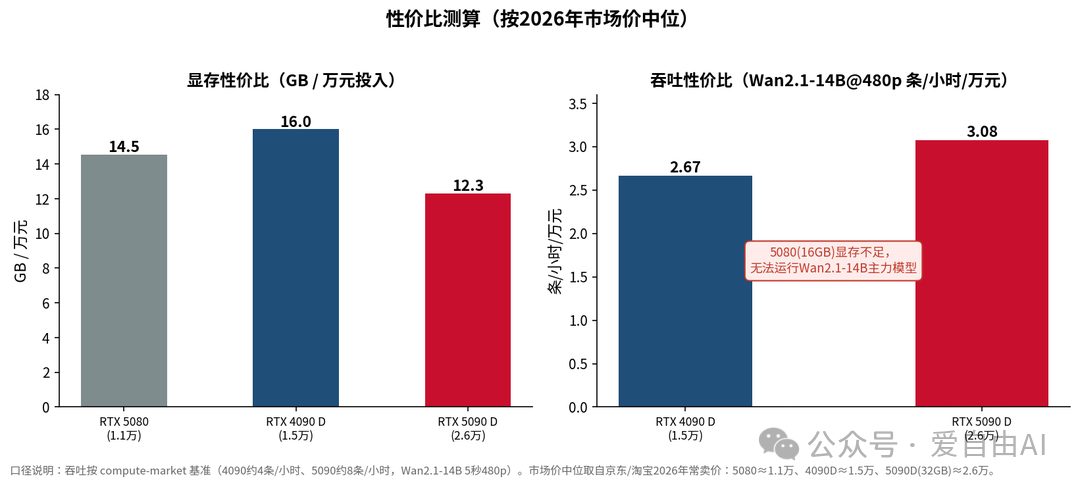
RTX 5080(16GB)——不建议做生产主力
无法运行 Wan2.1-14B 等14B级主力模型,只能在轻量模型+量化里打转,成片质量上限明显偏低。
RTX 4090D(24GB)——★ 性价比主力
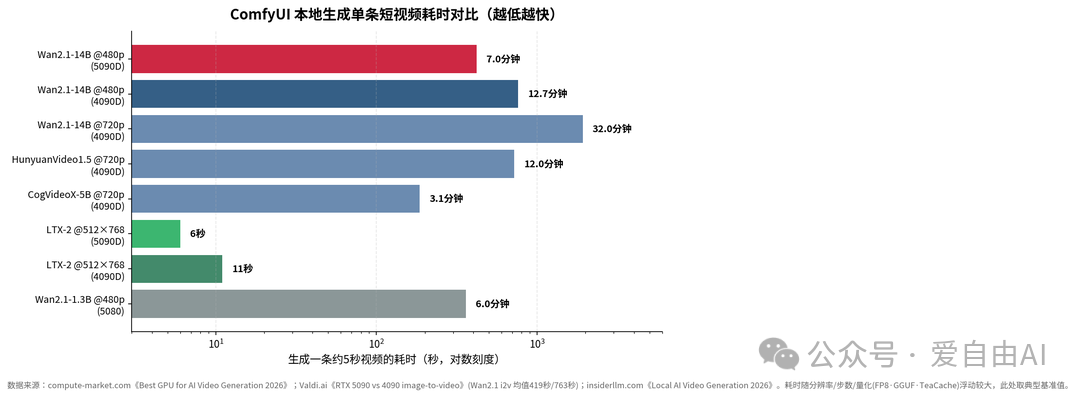
24GB覆盖除"720p-14B"外全部主流模型;"LTX-2秒级草稿 → 14B@480p精修 → RealESRGAN超分"的组合拳完全满足探盘短视频规格。整机约 2.2-2.5万元。
RTX 5090D(32GB)——产能旗舰
唯一能从容跑 720p-14B 的消费级方案,吞吐约为4090D的1.8倍。整机约 3.5-4.0万元。注意:市场存在32GB(初版)与24GB(v2)两个版本,下单前必须核实显存规格。
速度参考:一条5秒的 Wan2.1-14B@480p 视频,5090D约7分钟、4090D约13分钟;LTX-2 可秒级出草稿,用于先选镜头再精修。另需注意——分辨率是速度杀手:同样模型从480p升到720p,耗时从约7分钟跳到30分钟以上。
4.2 本地 vs 云端:成本与回本
本地4090D工作站单条视频的电费约0.03元(13分钟 × 235W × 0.5元/度),对比闭源云API约3.6元/条($0.10/秒)。按日产能30条测算:整机2.4万元 ÷ 每月相对云API节省的费用(3240-23)≈ 7.5个月回本;此后每多生产一条视频,相对云API净节省约3.5元。更关键的是——资产影像数据不出内网,这是外包和云平台都做不到的合规优势。
4.3 如果暂不买卡:聚合式云平台
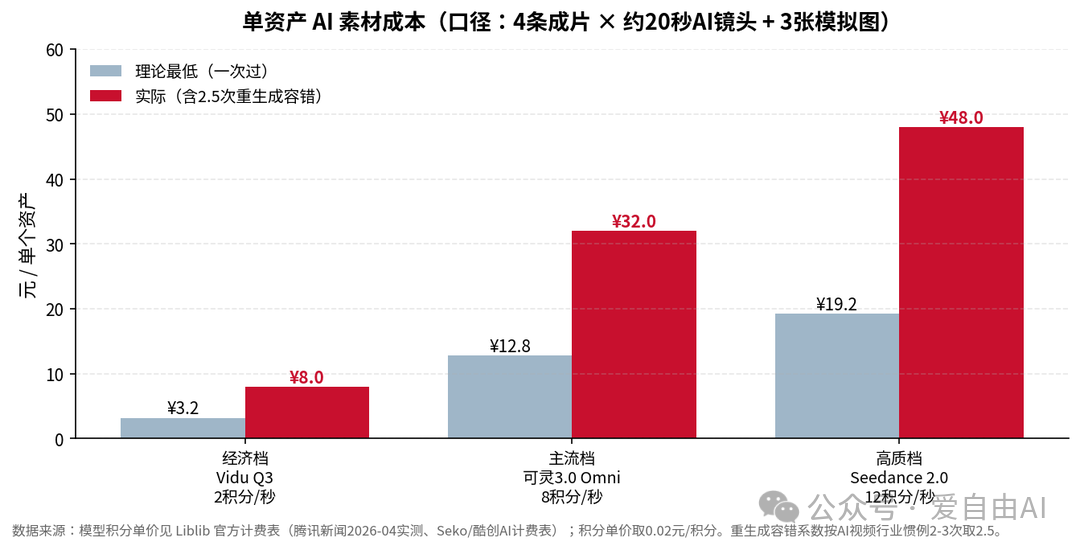
以 Liblib / LibTV 为例,采用「会员订阅 + 积分消耗」计费,聚合了 Seedance、可灵、海螺、Vidu、Wan 等主流模型。按"1个资产 = 4条成片(每条含约20秒AI镜头)+ 3张业态模拟图"测算单个资产成本:经济档约 8元、主流档约 32元、高质档约 48元。注意:免费层每日仅赠20积分,连一条5秒视频都生成不了,做探盘必须付费。
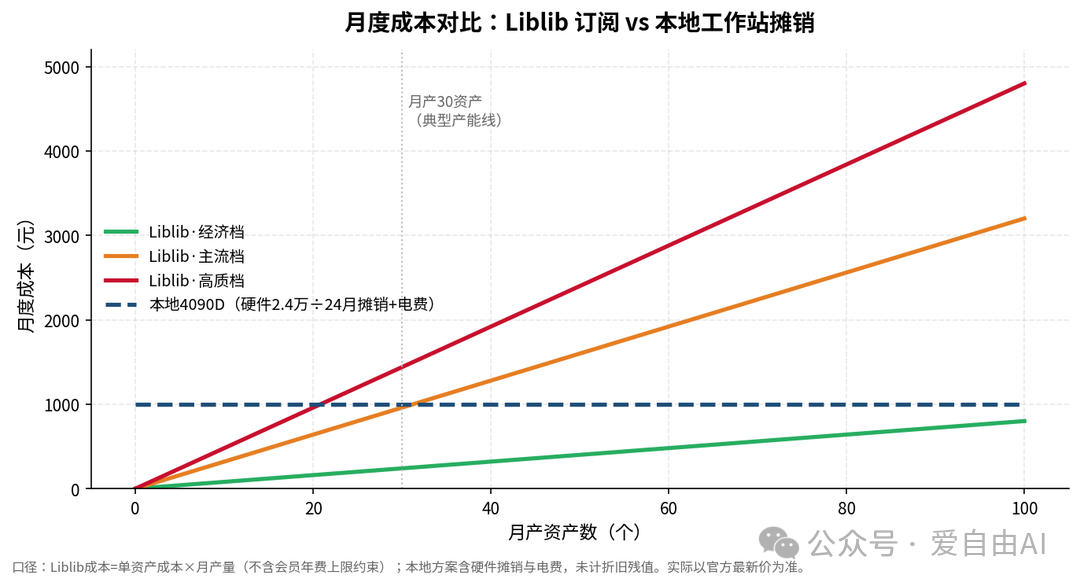
分水岭:月产约 31 个资产
月产 低于 31个资产 → 云端更省(且零硬件投入),此阶段不要买显卡;
月产 高于 31个资产且长期稳定 → 本地自建更省(边际成本趋近电费);
最优解是混合打法:云端用顶级闭源模型(Seedance 2.5 / 可灵3.0)出每个资产最吸睛的2-3个"未来业态"镜头,本地用 Wan2.1 跑"多而稳"的批量主线,综合成本可压到纯云端方案的 30%-50%。
五、第二种形态:沉浸式 VR 探盘
短视频之外,还有第二种形态:可交互的沉浸式 VR——买家可360°环视、自由走动。它与短视频共用同一批实拍素材与同一台工作站。
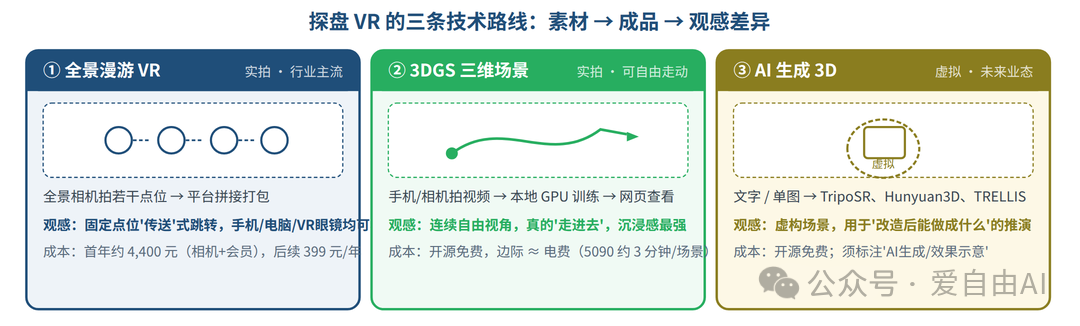
一个关键澄清:探盘要的是真实资产,核心素材必须实拍——AI 不能凭空生成"你那个具体的商场"。路线①(全景漫游)其实不吃显卡(拍全景图+软件打包即可,硬件主要是相机);路线②(3DGS三维场景)才是真正用GPU"生成"的,也是大显存显卡最大的用武之地。
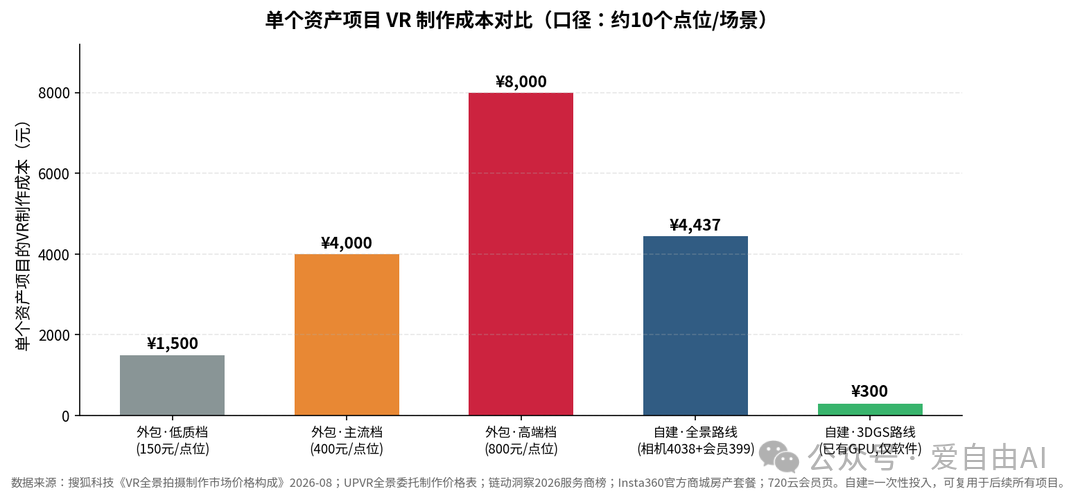
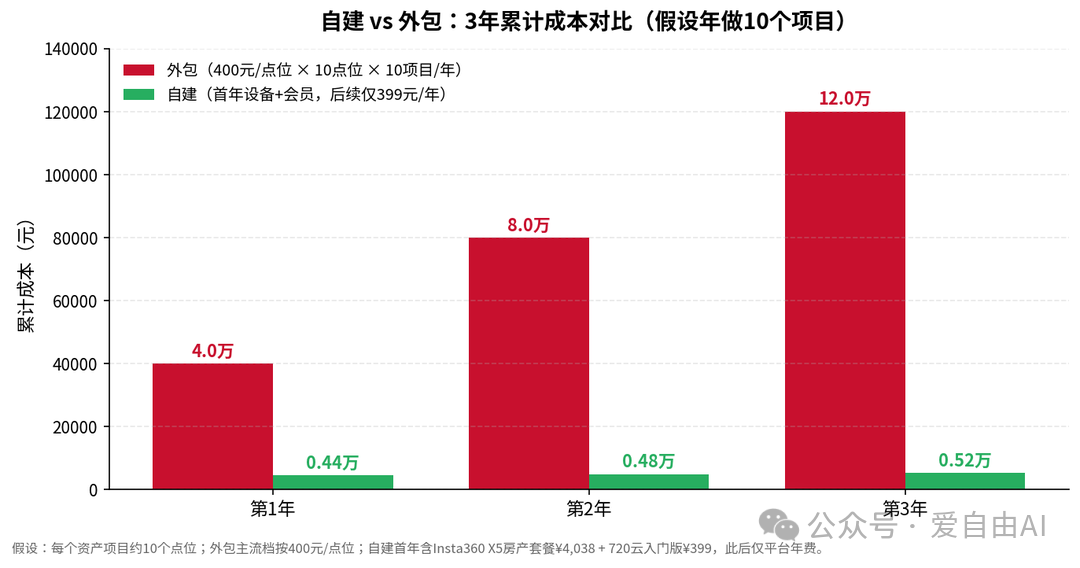
成本:单项目(约10个点位)外包 1,500~8,000元(视档位);自建首年约 4,400元(全景相机 + 平台会员),次年起仅 399元/年——一年做超过1个项目就比外包划算,年做10个项目时3年累计可省约96%。
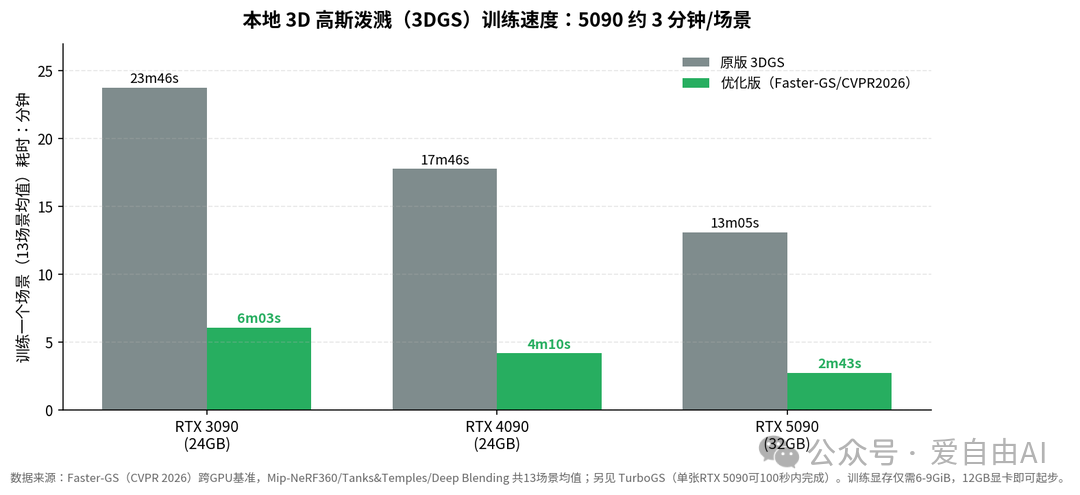
若用已有的大显存工作站做 3DGS:单场景训练约3分钟、电费约0.02元,全开源栈软件费为0(PostShot/gsplat/Nerfstudio + SuperSplat)。但"只花电费"要满足三个条件:① 软件走开源栈;② 素材自己拍;③ 分发有托管——值得注意的是,生成免费 ≠ 分发免费,好在这块也有免费方案(如Cloudflare R2、GitHub Pages,或自建服务器)。
六、落地:9步SOP与90天节奏
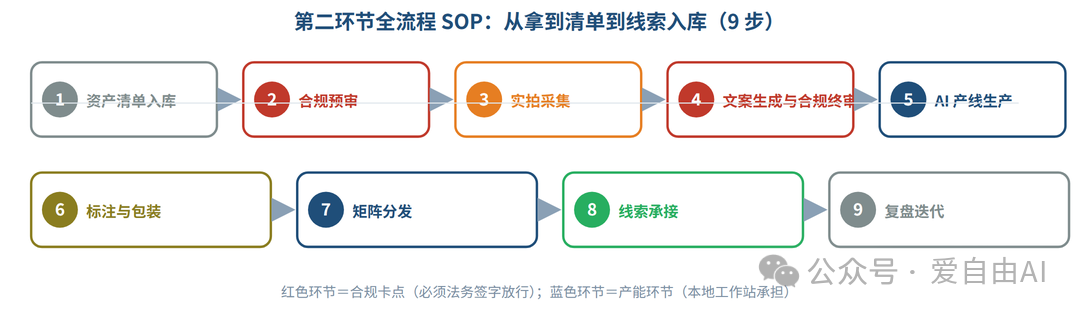
1. 清单入库 按不动产/设备/债权分类,优先有故事、有画面、区位好的商业体
2. 合规预审(卡点) 核对法院/产权交易所公告原文,确认可披露信息白名单
3. 实拍采集 外观、内部空间、周边配套、瑕疵点位必须如实拍——真实感即信任感
4. 文案与合规终审(卡点) 按模板生成三段文案 → 对照禁词清单逐句过 → 签字
5. AI产线生产 LTX-2秒级草稿选片 → 14B@480p精修 → 超分;模拟图用FLUX+ControlNet锁定实拍视角
6. 标注与包装(卡点) 片头角标"AI生成内容/效果示意",字幕标数据出处,必要时挂"广告"标识
7. 矩阵分发 抖音/视频号(企业认证号)为主,小红书图文 + B站长视频为辅
8. 线索承接 平台内私信/留资组件统一进后台客服,按意向分级流转
9. 复盘迭代 每周复盘完播率/留资率,反向优化文案钩子与发布时间
起号节奏(前90天)
第1-2周 · 基建期 完成企业认证+房产类目报备;定人设("懂资产的人"而非"卖惨讲故事的人");先发10条纯干货,不推资产
第3-6周 · 试水期 每周3-5条探盘视频,A/B测钩子(折扣钩 vs 故事钩),重点看完播率与留资率
第7-12周 · 放量期 跑通的模板工业化复制,单资产多角度多平台分发,沉淀"资产图鉴"合集
持续 · 风控期 每月复审一次平台规则更新;保留所有成片与素材≥3年备查(广告档案要求)
发布前自查10条(每条视频过一遍)
□ 价格/折扣/面积等数据是否与官方公告一致,并在字幕中标明出处?
□ 是否出现绝对化用语或金融诱导话术?
□ AI生成画面是否全部加了"AI生成/效果示意"标识?发布时是否开启了平台AI声明开关?
□ 实拍与AI画面是否严格区分,不存在"AI图冒充实拍"?
□ 是否披露了与本方的关系(合作授权/中介身份)?
□ 是否存在"承诺过户/腾房/回报"等保证性表述?
□ 是否通过平台内合规路径留资(无私加微信/二维码/外链)?
□ 是否涉及未公开的债务人隐私/案件敏感信息?(只讲资产,不讲人)
□ 账号名称/简介是否含无资质的涉金融字样?
□ 成片与素材是否已归档(含脚本终审记录)备查?
结语:三句话
① 这个环节的价值,不在于"会用AI",而在于合规地规模化;
② 资质先行、内容留痕、数据标源,是三条保命线;
③ 硬件按产能选——月产30个资产是本地自建与云端的分水岭。
免责声明:本文基于公开信息整理(检索窗口:2026年10月),引用数据均标注来源;平台规则与监管政策更新频繁,执行前请以各平台规则中心最新版本及属地监管部门意见为准。本文不构成法律意见或投资建议;重大动作(账号认证、商业化、大额投放)建议由执业律师复核。
主要数据来源:国家金融监督管理总局数据(转引自中国金融新闻网)、经济参考网(中国信达2025年报报道)、中国政府网/新华网《金融产品网络营销管理办法》、《人工智能生成合成内容标识办法》(国信办通字〔2025〕2号)、抖音《社区财经行业公约》、视频号《金融行业公约》、小红书《社区金融生态公约》、NVIDIA中国官网(RTX 5090D/4090D 规格)、Valdi.ai 实测(5090 vs 4090 图生视频)、Compute Market(模型显存与耗时)、insta360/720云/酷雷曼官方定价、Liblib/LibTV 官方套餐页等。